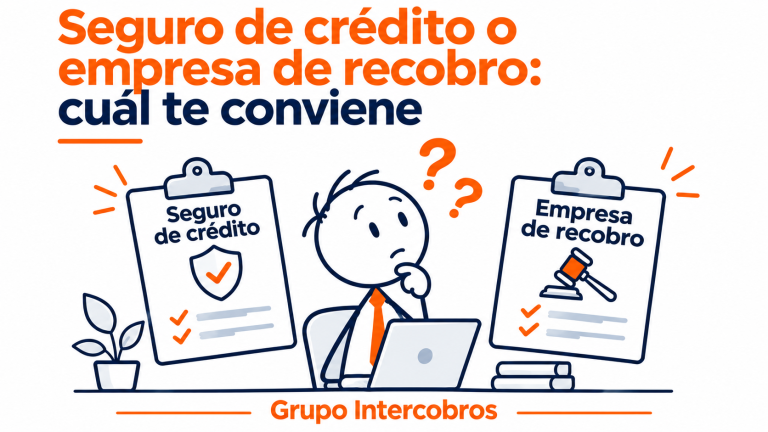
Respuesta rápida: elegir entre un seguro de crédito o una empresa de recobro depende de lo que necesites. El seguro de crédito te indemniza una parte de la pérdida cuando un cliente asegurado resulta insolvente, pero no cubre todos los clientes ni todo el importe, y no se activa por un simple retraso. La empresa de recobro trabaja para que cobres la deuda, sea cual sea el cliente y el importe, y en la vía extrajudicial solo cobra si tú cobras. No son excluyentes: en muchas empresas, lo más rentable es combinarlos.
Cuando una empresa vende a crédito a otras empresas, tarde o temprano se plantea cómo protegerse de los impagos. En España, cobrar tarde es la norma más que la excepción: los observatorios de morosidad de CEPYME y de la Plataforma Multisectorial contra la Morosidad llevan años mostrando plazos de pago reales por encima de los límites legales. Tienes el análisis de esos datos en nuestra guía sobre la tasa de morosidad e impago en España.
Ante ese riesgo, las dos herramientas más habituales son el seguro de crédito y la empresa de recobro, y es frecuente pensar que hacen lo mismo. No es así: una protege tu balance frente a la insolvencia de tus clientes y la otra recupera tu dinero frente a los clientes que no pagan. En este artículo te explicamos qué cubre cada una, qué deja fuera el seguro de crédito, cuánto cuesta cada opción, cómo funcionan en un caso práctico y en qué situaciones conviene una, la otra o las dos.
¿Qué es un seguro de crédito y qué cubre?
El seguro de crédito está regulado en los artículos 69 a 72 de la Ley 50/1980, de Contrato de Seguro. Según su artículo 69, la aseguradora se obliga a indemnizar al asegurado las pérdidas finales que sufra por la insolvencia definitiva de sus deudores, dentro de los límites de la ley y del contrato.
Es, por tanto, un seguro de insolvencia. Su función es que la caída de un cliente importante no arrastre a tu empresa, no acelerar el cobro de las facturas que se retrasan.
Las aseguradoras que operan en España deben estar autorizadas y figurar en el registro de la Dirección General de Seguros y Fondos de Pensiones, donde puedes comprobar cualquier entidad antes de contratar.
Cómo funciona una póliza de seguro de crédito, paso a paso
- Clasificación de tus clientes. La aseguradora analiza la solvencia de cada cliente y decide si lo cubre y hasta qué importe. Ese importe es su límite de crédito asegurado.
- Pago de la prima. Normalmente se calcula sobre el volumen de ventas que aseguras y el riesgo de tu cartera.
- Seguimiento de los vencimientos. Tú sigues gestionando el cobro de tus facturas. La póliza fija plazos máximos para comunicar a la aseguradora los impagos de clientes asegurados.
- Aviso de impago. Si un cliente cubierto no paga, debes avisar dentro del plazo de la póliza. A partir de ahí, la aseguradora puede reducir o retirar su cobertura para nuevas ventas a ese cliente.
- Siniestro e indemnización. Cuando se dan los supuestos de insolvencia definitiva previstos en la ley (artículo 70) y en la póliza, la aseguradora indemniza el porcentaje pactado de la pérdida. La ley establece que la indemnización no puede ser inferior al cincuenta por ciento de la pérdida final (artículo 71).
- Reclamación posterior. Tras indemnizar, la aseguradora suele asumir la reclamación de la deuda frente al deudor, en las condiciones que fije el contrato.
Un matiz clave: el simple impago de una factura no da derecho por sí solo a la indemnización. El seguro se activa con la insolvencia, y las condiciones concretas (plazos de aviso, periodos de espera, documentación) dependen de cada póliza.
¿Qué no cubre el seguro de crédito?
El seguro de crédito es una buena protección, pero deja fuera una parte del riesgo que conviene conocer antes de contratarlo:
- Los clientes sin clasificación. Si la aseguradora no acepta cubrir a un cliente, sus impagos corren de tu cuenta.
- Los límites reducidos o cancelados. Cuando un cliente empeora, la aseguradora puede reducir o retirar su cobertura para las ventas futuras, justo cuando más riesgo hay.
- El importe por encima del límite asegurado. Si vendes más de lo que la aseguradora cubre para ese cliente, el exceso no está protegido.
- La parte que asume siempre el asegurado. Como la indemnización es un porcentaje, una parte de cada siniestro la pierdes tú.
- Las franquicias. Muchas pólizas no cubren los importes por debajo de un mínimo.
- Las deudas discutidas. Si el cliente alega defectos o disconformidad con el servicio, la cobertura suele quedar en suspenso hasta que se resuelve la disputa.
- Los incumplimientos de la póliza. Declarar un impago fuera de plazo o no cumplir las obligaciones del contrato puede hacer perder la cobertura.
- Los retrasos que no llegan a insolvencia. El cliente que puede pagar pero alarga los plazos no genera un siniestro, y su retraso sigue afectando a tu tesorería.
Por eso, incluso las empresas que tienen un seguro de crédito siguen necesitando una gestión de cobros activa: recordatorios de pago antes y después del vencimiento, seguimiento de cada factura y reclamación temprana de los retrasos.
¿Qué hace una empresa de recobro?
Una empresa de recobro se dedica a recuperar las deudas vencidas por cuenta del acreedor. Su objetivo no es compensar la pérdida, sino que cobres.
El trabajo empieza por la vía extrajudicial, que es la más rápida y la que mejor preserva la relación comercial:
- Análisis del expediente: documentación, antigüedad de la deuda y solvencia del deudor. Te explicamos qué documentos conviene reunir en nuestra guía sobre la documentación para reclamar una deuda.
- Contacto con el interlocutor que decide y conocimiento de la causa real del impago.
- Reclamación fehaciente, por ejemplo mediante burofax, que deja constancia y protege tu derecho frente a la prescripción.
- Negociación y formalización del pago o de un calendario realista, por ejemplo mediante un reconocimiento de deuda.
- Seguimiento de cada vencimiento acordado.
Si la vía amistosa se agota, se valora la vía judicial. Te explicamos las opciones en nuestra guía sobre los procedimientos judiciales para reclamar una deuda.
Sus diferencias principales con el seguro son tres:
- Actúa sobre cualquier cliente y cualquier importe, sin necesidad de clasificación previa.
- Actúa desde el primer retraso, sin esperar a que el cliente sea insolvente.
- En la vía extrajudicial no tiene coste fijo cuando trabaja con honorarios al éxito: solo cobra un porcentaje de lo que recupera.
Su límite también es claro: si la deuda no se recupera, la empresa de recobro no te indemniza. Si quieres saber cómo elegir una, te lo explicamos en nuestra guía con las claves para elegir una empresa de recobro de deudas.
¿Seguro de crédito o empresa de recobro? En qué se diferencian
Estas son las diferencias que más pesan en la decisión:
- Objetivo. El seguro compensa una parte de la pérdida; la empresa de recobro busca recuperar la deuda completa, además de los intereses de demora que reconoce la ley.
- Cuándo actúa. El seguro, cuando se dan los supuestos de insolvencia previstos en la ley y en la póliza; la empresa de recobro, desde el primer impago.
- Qué clientes cubre. El seguro, solo los clasificados y hasta su límite; la empresa de recobro, todos.
- Coste. El seguro, una prima periódica aunque no tengas ningún impago; la empresa de recobro con honorarios al éxito, solo un porcentaje de lo que recupera.
- Qué pasa si no se cobra. Con el seguro, recibes la indemnización pactada si el siniestro está cubierto; con la empresa de recobro, no pagas honorarios, pero tampoco recibes compensación.
- Relación con el cliente. Una gestión extrajudicial temprana y profesional suele permitir mantener la relación comercial. Un siniestro declarado puede llevar a que la aseguradora reduzca o retire la cobertura de ese cliente.
- Información. El seguro te aporta el análisis de solvencia de la aseguradora antes de vender. La empresa de recobro te aporta información de lo que ocurre después: por qué no paga cada cliente y cómo evoluciona cada deuda.
¿Cuánto cuesta cada opción?
No hay una cifra universal para ninguna de las dos, pero sí factores claros que determinan el coste:
Coste del seguro de crédito
La prima depende principalmente del volumen de ventas asegurado, del sector, de la calidad de tu cartera de clientes, del historial de impagos, del porcentaje de cobertura y de la franquicia. Se paga tengas o no impagos, igual que cualquier otro seguro. A cambio, aporta certidumbre sobre la pérdida máxima en caso de insolvencia de un cliente cubierto.
Coste de la empresa de recobro
Con honorarios al éxito, en la vía extrajudicial no hay cuotas ni costes iniciales: solo se paga un porcentaje de lo que efectivamente se recupera. En Grupo Intercobros ese porcentaje se valora caso por caso según la antigüedad de la deuda, el país del deudor y las características de la cartera. La vía judicial, si llega a ser necesaria, se presupuesta siempre por adelantado.
La pregunta útil no es cuál es más barato, sino cuál encaja con tu riesgo. Una empresa con pocos clientes grandes asume un riesgo de insolvencia que puede justificar la prima; una empresa con muchos clientes y retrasos frecuentes obtiene más valor de una gestión de cobros continuada.
Un ejemplo práctico
Ejemplo hipotético, con fines ilustrativos. Una empresa distribuidora tiene una póliza de seguro de crédito que cubre a sus diez clientes principales. Este trimestre tiene tres impagos:
- Un cliente asegurado entra en concurso de acreedores con una factura importante pendiente. Aquí el seguro cumple su función: la empresa avisa en plazo, comunica su crédito en el concurso y recibe la indemnización del porcentaje pactado. La parte no indemnizada sigue siendo una pérdida.
- Un cliente asegurado se retrasa tres meses, pero sigue operando. No hay insolvencia, así que no hay siniestro. Si la empresa no reclama, la deuda envejece y, además, la aseguradora puede recortar la cobertura de ese cliente. Una reclamación extrajudicial temprana es la vía para cobrar sin llegar al siniestro, siempre respetando lo que establezca la póliza sobre los créditos asegurados.
- Un cliente no clasificado, al que la aseguradora nunca quiso cubrir, deja una factura sin pagar. El seguro no responde. Toda la recuperación depende de la gestión de cobro.
El ejemplo muestra por qué el seguro y el recobro no compiten: cada uno resuelve un problema distinto dentro de la misma cartera.
¿Cuándo te conviene un seguro de crédito?
El seguro de crédito tiene más sentido cuando:
- Tu riesgo está muy concentrado en pocos clientes, y la insolvencia de uno de ellos pondría en peligro tu empresa.
- Vendes importes elevados a crédito y necesitas proteger el balance frente a una pérdida grande.
- Tu banco o tu financiación lo exigen, por ejemplo para descontar facturas o acceder a determinadas líneas de crédito.
- Quieres apoyarte en el análisis de solvencia de la aseguradora para decidir cuánto crédito das a cada cliente.
- Exportas a mercados con riesgo elevado y necesitas cobertura frente a la insolvencia de compradores extranjeros.
¿Cuándo te conviene una empresa de recobro?
La empresa de recobro es la opción natural cuando:
- Tu cartera está repartida entre muchos clientes, con importes medios o pequeños, y el coste de una prima no compensa.
- El problema son los retrasos más que las insolvencias: clientes que pueden pagar, pero alargan los plazos más allá de lo que permite la Ley 3/2004 de lucha contra la morosidad. Te explicamos esos límites en nuestra guía sobre los plazos de pago en España.
- Tienes impagos de clientes que el seguro no cubre, o deudas antiguas que nadie está reclamando. Ojo con el tiempo: las deudas también prescriben.
- Quieres mantener la relación comercial con el cliente y cobrar sin llegar a un siniestro.
- Gestionas un volumen alto de impagos y necesitas un proceso profesional y escalable. Lo explicamos en nuestra guía sobre la gestión de cobros de grandes volúmenes.
- Tu deudor está en otro país y necesitas a alguien que reclame en su idioma y según sus usos comerciales.
Si dudas entre gestionar tú mismo los impagos o encargarlos a una empresa especializada, te ayudamos a decidir en nuestra guía sobre externalizar el cobro o reclamar internamente.
¿Se pueden combinar el seguro de crédito y la empresa de recobro?
Sí, y en muchas empresas es la opción más rentable. El seguro protege frente al riesgo grave de insolvencia de los clientes importantes, y la empresa de recobro trabaja sobre todo lo demás:
- Los clientes sin clasificación o con la cobertura retirada.
- Los importes por debajo de la franquicia o por encima del límite asegurado.
- Los retrasos que conviene resolver antes de que se conviertan en un siniestro.
- Las deudas de clientes extranjeros no cubiertos por la póliza.
- Las deudas antiguas que quedaron fuera de cualquier gestión.
Una precaución importante: si una deuda está cubierta por tu seguro de crédito, revisa antes la póliza. Muchas establecen plazos para declarar el impago y reservan a la aseguradora la gestión del recobro de los créditos asegurados. Encargar esa deuda a un tercero sin comprobarlo podría afectar a tu cobertura. Lo habitual es combinar ambos sobre las deudas que el seguro no cubre.
¿Qué pasa con los clientes extranjeros?
Vender fuera de España multiplica el riesgo: otro idioma, otra legislación y otros usos de pago. La normativa europea, a través de la Directiva 2011/7/UE de lucha contra la morosidad, reconoce al acreedor derechos similares en toda la Unión, como los intereses de demora y la compensación por costes de cobro. La Comisión Europea los resume en su guía sobre la morosidad.
Algunas pólizas de seguro de crédito cubren ventas a la exportación, con las mismas limitaciones de clasificación y porcentaje. Para todo lo que queda fuera, la gestión de cobro internacional es la herramienta. En Grupo Intercobros actuamos de forma directa en Portugal, Francia e Italia; te lo explicamos en nuestras páginas de cobro de impagos internacional y de cobro de morosos en Portugal, y con un caso real de recobro de deudas fuera de la UE.
Cómo decidir: cinco preguntas que debes hacerte
- ¿Qué parte de mis ventas depende de mis cinco principales clientes? Si es muy alta, el riesgo de insolvencia pesa más y el seguro gana interés.
- ¿Mis problemas son insolvencias o retrasos? Si son sobre todo retrasos, el seguro apenas te ayudará y la gestión de cobro sí.
- ¿Cuántos de mis clientes aceptaría cubrir una aseguradora? Si muchos quedarían fuera, necesitarás recobro igualmente.
- ¿Qué importe medio tienen mis facturas? Con importes pequeños, la franquicia y la prima pueden hacer poco rentable el seguro.
- ¿Tengo hoy deudas sin reclamar? Si la respuesta es sí, el primer paso no es contratar nada nuevo, sino recuperar lo que ya se te debe.
Errores frecuentes al proteger tus ventas a crédito
- Pensar que el seguro cobra por ti. El seguro indemniza una parte de la pérdida cuando hay insolvencia; no reclama los retrasos del día a día.
- No leer los plazos de la póliza. Un aviso de impago fuera de plazo puede dejarte sin cobertura.
- Vender por encima del límite asegurado sin darte cuenta de que el exceso no está protegido.
- Dejar envejecer las deudas no aseguradas, confiando en que el seguro lo cubre todo.
- No revisar la solvencia de los clientes que el seguro rechaza. Si una aseguradora no quiere cubrir a un cliente, es una señal que merece atención. Te explicamos cómo hacerlo en nuestras guías para evaluar el riesgo de impago de un cliente y para detectar señales de impago en las cuentas anuales.
- No tener una política de cobro, ni con seguro ni sin él. La prevención es la primera defensa: te lo explicamos en nuestras guías de gestión preventiva de cobros y cómo evitar impagos.
Si un cliente acaba entrando en concurso, los plazos son cortos tanto para la póliza como para el procedimiento. Te explicamos qué hacer en nuestro artículo sobre qué pasa cuando tienes un cliente en concurso de acreedores. Y si el impago acaba de producirse, el punto de partida está en nuestra guía sobre qué hacer cuando un cliente no paga una factura.
Si eres broker de seguros o asesor
Si asesoras a empresas en su protección frente a impagos, el recobro es el complemento natural del seguro de crédito: actúa precisamente sobre lo que la póliza no cubre. En Grupo Intercobros colaboramos con brokers, asesorías, despachos y consultores a través de nuestro programa de partners.
Cómo te ayuda Grupo Intercobros
En Grupo Intercobros empezamos siempre por la vía extrajudicial, con gestores de cobros especializados en impagos entre empresas. Trabajamos con honorarios al éxito: solo cobramos si tú cobras, y el porcentaje se valora caso por caso según la antigüedad de la deuda, el país del deudor y las características de la cartera.
Actuamos de forma directa en España, Portugal, Francia e Italia, con gestores de cobros resolutivos esté donde esté el deudor. Si la vía amistosa se agota, nuestro departamento jurídico propio puede presentar la demanda judicial, también contra deudores en Portugal, Francia e Italia, siempre bajo presupuesto previo, y acompañarte hasta la