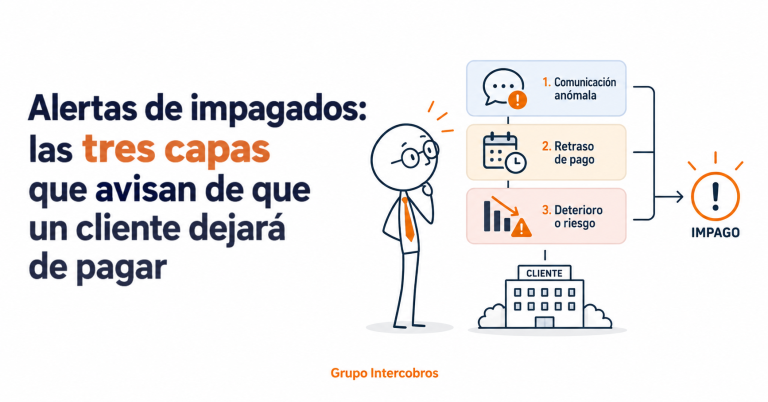
Un impago casi nunca llega sin avisar. Avisa en voz baja: un pago que se retrasa cuatro días más que el anterior, un cambio de administrador publicado en el BORME, un recibo devuelto que «ha sido un error del banco». Las alertas de impagados están ahí, repartidas entre tu propio libro de cobros, los registros públicos y el entorno de tu cliente. El problema no es que no existan. El problema es que nadie las junta ni decide qué hacer cuando aparecen.
En más de veinte años gestionando expedientes de recobro entre empresas hemos visto el mismo patrón una y otra vez. Cuando una empresa nos encarga una deuda, casi siempre había señales semanas o meses antes. Las vio el comercial, las vio administración, las vio el contable. Pero cada uno vio una pieza, y nadie vio el conjunto.
Esta guía explica cómo convertir esas piezas sueltas en un sistema de alertas de impagados. Verás qué indicadores vigilar, quién debe vigilar cada uno, cómo priorizarlos con un semáforo sencillo, qué hacer en cuanto salta una alerta y cómo vigilar también a tus clientes de Portugal, Francia e Italia.
Lo esencial en un minuto
- Una alerta aislada es ruido; dos alertas que coinciden son una señal. El valor del sistema está en cruzar datos, no en acumularlos.
- Las alertas de impagados salen de tres capas: tus datos internos de cobro, los registros públicos y el entorno del cliente.
- La alerta más fiable casi siempre es la tuya: la tendencia de pago de cada cliente, medida en días de desviación sobre el vencimiento.
- Cada alerta necesita un responsable y una respuesta pactada de antemano. Sin protocolo, la alerta se convierte en una conversación de pasillo.
- Con clientes extranjeros las alertas existen igual, pero hay que saber dónde se publican en cada país y en qué plazos.
- Cuando la alerta ya es un impago, lo rentable es actuar pronto y por vía extrajudicial.
Qué es un sistema de alertas de impagados (y qué no es)
Un sistema de alertas de impagados es un conjunto de indicadores que se revisan con una frecuencia fija. Cada indicador tiene un umbral, y cada umbral tiene una respuesta asignada. Así de simple. No necesita un software caro ni un departamento de riesgos. Necesita tres cosas: datos, umbrales y responsables.
Conviene distinguirlo de dos cosas con las que suele confundirse:
- No es el análisis de riesgo previo a la venta. Antes de conceder crédito a un cliente nuevo, lo que toca es evaluar el riesgo de impago del cliente con informes, cuentas y ficheros. El sistema de alertas empieza justo después: vigila a los clientes que ya tienes, porque su situación cambia aunque tú no te enteres.
- No es la reclamación. Una alerta no significa que haya deuda vencida. Significa que la probabilidad de que la haya ha subido y que conviene ajustar algo: el límite de crédito, la forma de pago o el nivel de vigilancia.
La diferencia es importante. Una empresa que solo analiza al cliente al darlo de alta está mirando una foto. Un sistema de alertas de impagados mira la película, y los impagos se ven en la película, no en la foto. Un cliente de diez años puede haber cambiado de administradores, haber perdido a su principal comprador o haber empezado a negociar con sus bancos sin que nada de eso aparezca en su ficha.
Las tres capas de las alertas de impagados
Ordenar las alertas por su origen ayuda a no perder ninguna y a saber quién debe vigilar cada una. Proponemos tres capas, de la más fiable a la más difusa.
Capa 1: alertas internas, lo que ya dice tu libro de cobros
Es la capa más valiosa y la más desaprovechada. Tu contabilidad ya contiene casi todas las alertas de impagados que necesitas; solo hay que mirarlas de la forma correcta. Estos son los indicadores que recomendamos seguir cliente a cliente:
- Desviación media sobre el vencimiento. No basta con saber si un cliente paga: hay que saber cuántos días tarda respecto a lo pactado y cómo evoluciona esa cifra. Un cliente que pasa de pagar con tres días de retraso a pagar con doce está enviando la alerta más clara que existe, aunque todavía no deba nada vencido.
- Periodo medio de cobro por cliente. El dato global de la empresa esconde a los clientes que empeoran. Calcúlalo por cliente y compáralo con su propio histórico, no con la media.
- Devoluciones de recibos SEPA. Una devolución puntual puede ser un error. Dos en pocos meses no lo son.
- Cambios en la forma de pago. El cliente que pagaba por transferencia y ahora propone pagarés, o que pide pasar de domiciliación a pago manual, está ganando control sobre cuándo paga. Rara vez es por comodidad.
- Pagos a cuenta y redondeos. Recibir cantidades parciales que no corresponden a ninguna factura concreta suele indicar que el cliente paga lo que puede, no lo que debe.
- Crédito dispuesto frente al límite concedido. Si un cliente vive siempre al borde de su límite, o lo supera con frecuencia, tu exposición crece justo cuando su margen se reduce.
A estos indicadores numéricos se suman las señales de conducta: objeciones nuevas a facturas rutinarias, cambios de interlocutor, promesas sin fecha o pedidos inusualmente grandes. Las explicamos con detalle en nuestra guía sobre cómo evitar impagos. Lo importante aquí es que esas señales, que suele captar el equipo comercial, lleguen al mismo sitio donde administración ve los datos de pago.
Capa 2: alertas registrales, lo que se publica sobre tu cliente
La segunda capa procede de fuentes públicas. Su ventaja es que son objetivas; su inconveniente, que llegan con cierto retraso respecto a la realidad de la empresa. Las principales en España son:
- El Boletín Oficial del Registro Mercantil (BORME). Publica ceses y nombramientos de administradores, cambios de domicilio social, reducciones de capital, disoluciones y fusiones. Un cambio de administrador seguido de un traslado de domicilio es una combinación que merece atención inmediata.
- El Registro Público Concursal. Es gratuito y permite comprobar si un cliente ha comunicado negociaciones con sus acreedores o ha sido declarado en concurso. Si ocurre, el tiempo corre en tu contra: el plazo para comunicar tu crédito a la administración concursal es de un mes desde la publicación de la declaración en el BOE.
- Las cuentas anuales depositadas. Dejar de depositarlas, o depositarlas con pérdidas que se repiten y fondos propios que se reducen, es una alerta de primer orden. Explicamos cómo leerlas en cuentas anuales depositadas: señales de impago.
- Los ficheros de morosidad y los informes comerciales. Un informe de solvencia de una empresa actualizado reúne incidencias de pago, reclamaciones judiciales y vínculos societarios. Para los clientes de más peso, conviene renovarlo cada año o en cuanto salte otra alerta.
Un apunte práctico: muchos proveedores de información comercial permiten dar de alta a tus clientes en un servicio de vigilancia que avisa automáticamente cuando aparece una publicación nueva. Para una cartera con decenas de clientes, suele ser la forma más barata de cubrir esta capa.
Capa 3: alertas de entorno, lo que pasa alrededor de tu cliente
La tercera capa es la más difusa, pero a veces la más temprana. Incluye la pérdida de un cliente importante de tu cliente, las tensiones en su sector, los rumores de retrasos con otros proveedores, la salida de personal clave del departamento financiero o las noticias sobre expedientes de regulación de empleo.
Ninguna de estas alertas justifica por sí sola cambiar las condiciones de un cliente. Su función es otra: subir el nivel de atención sobre las capas 1 y 2. Si oyes que un cliente ha perdido su principal contrato, revisa esa misma semana su tendencia de pago y sus publicaciones registrales.
Recuerda también el marco legal: en operaciones entre empresas, la Ley 3/2004 de lucha contra la morosidad fija un plazo máximo de pago de sesenta días naturales. Un cliente que intenta pactar plazos superiores está pidiéndote financiación, y eso también es información.
Quién vigila cada alerta: el reparto que casi nadie hace
La mayoría de las empresas no fallan por falta de información, sino porque la información vive en departamentos que no se hablan. Por eso, antes de fijar umbrales, conviene decidir quién es responsable de cada capa:
- Administración o tesorería vigila la capa 1: desviaciones, devoluciones, pagos parciales y uso del límite de crédito. Es quien tiene los datos y quien debe dar la voz de alarma.
- Una persona designada, que puede ser la misma de administración, revisa la capa 2 con una frecuencia fija. En empresas pequeñas basta con una revisión mensual de los clientes con más saldo.
- El equipo comercial alimenta la capa 3. No se le pide que investigue, sino que comunique lo que ya oye en sus visitas y llamadas.
- La dirección decide en los casos en rojo, sobre todo cuando hay que condicionar pedidos a un cliente relevante. Esa decisión no debe quedar en manos del comercial, que tiene incentivos para seguir vendiendo.
Una reunión breve al mes, de quince minutos y con la lista de clientes en ámbar y en rojo, suele bastar para que el sistema funcione. Lo que no funciona es confiar en que «alguien se dará cuenta».
Del dato a la decisión: el semáforo de alertas de impagados
Acumular alertas sin jerarquía produce el efecto contrario al buscado: todo parece urgente y, al final, nada se atiende. Por eso recomendamos clasificar cada cliente en tres niveles, revisados al menos una vez al mes y siempre que entre una alerta nueva.
VERDE: seguimiento normal. El cliente paga dentro de su patrón habitual, no hay publicaciones registrales relevantes y no hay señales de conducta. Se mantiene el límite de crédito y el seguimiento ordinario.
ÁMBAR: vigilancia reforzada. Aparece una alerta de la capa 1, o una de la capa 2 sin reflejo todavía en los pagos. Por ejemplo, la desviación sobre el vencimiento crece dos meses seguidos, o se publica un cambio de administrador. La respuesta es:
- No ampliar el límite de crédito.
- Actualizar el informe comercial del cliente.
- Seguir de cerca sus facturas pendientes.
- Pedir al comercial que informe de cualquier cambio de conducta.
ROJO: actuación inmediata. Coinciden dos o más alertas de capas distintas, o aparece una alerta grave por sí misma: una publicación en el Registro Público Concursal, una devolución de recibo seguida de silencio, o una promesa de pago incumplida. La respuesta es:
- Revisar la exposición total con ese cliente.
- Condicionar los nuevos pedidos al pago de lo pendiente o a un pago anticipado.
- Documentar la deuda.
- Si hay facturas vencidas, iniciar la gestión extrajudicial sin esperar.
La regla que sostiene todo el semáforo es sencilla: una alerta aislada se vigila; dos alertas que coinciden se actúan. Así se evita tanto la paranoia, que daña relaciones comerciales sanas, como la pasividad, que convierte retrasos en impagos.
Qué hacer cuando salta una alerta de impagados: protocolo en cinco pasos
El semáforo dice cuánta urgencia hay. El protocolo dice qué hacer. Estos cinco pasos funcionan tanto para una pyme con veinte clientes como para una cartera de cientos.
- Verificar el dato. Antes de mover ficha, confirma que la alerta es real. Un retraso puede deberse a una factura mal enviada o a una referencia de pedido que falta, y eso se resuelve con una llamada, no con presión.
- Hablar con quien paga, no con quien compra. El interlocutor comercial no suele saber por qué no se paga. Localiza a la persona de tesorería o de cuentas a pagar y pregunta por el estado concreto de cada factura. Nuestra guía sobre el recordatorio de pago incluye modelos para esta conversación.
- Revisar la exposición. Suma lo vencido, lo pendiente de vencer y lo que está en preparación. Decide si el siguiente pedido sale en las mismas condiciones. Esta decisión debe tomarla administración, no el comercial.
- Documentar. Reúne facturas, pedidos, albaranes firmados y comunicaciones: la documentación para reclamar una deuda tiene que estar lista antes de necesitarla. Si el cliente admite la deuda y pide tiempo, conviene formalizar un reconocimiento de deuda con calendario de pagos.
- Escalar a tiempo. Si hay facturas vencidas y no hay un compromiso firme de pago, cada semana cuenta. Desde el día siguiente al vencimiento se devengan intereses de demora de forma automática, pero la probabilidad de cobro baja con cada mes que pasa.
Alertas de impagados en clientes de Portugal, Francia e Italia
Vender fuera no elimina las alertas; las cambia de sitio. Cada país publica la información en registros distintos, con idiomas y plazos propios. Un acreedor español que no los conoce suele enterarse de la insolvencia de su cliente extranjero cuando ya ha vencido el plazo para reclamar. Estas son las fuentes que vigilamos en cada mercado.
Portugal
Las insolvencias y los procesos especiales de revitalización (PER) se publican en el portal Citius del Ministerio de Justicia portugués. La consulta es gratuita e incluye el tribunal, el administrador de la insolvencia y el plazo para reclamar créditos. Ese plazo lo fija la sentencia y es corto, así que la vigilancia tiene que ser frecuente. A esto se suma el seguimiento de su comportamiento de pago, que en el mercado portugués tiende a alargarse sobre lo pactado. Lo explicamos en nuestra guía de cobro de morosos en Portugal.
Francia
En Francia la fuente clave es el BODACC, que publica las procedures collectives: sauvegarde, redressement y liquidation judiciaire. Tiene una ventaja: permite crear una alerta gratuita que avisa de las publicaciones que te interesan. Y tiene un riesgo: según el portal oficial de la justicia francesa, el acreedor dispone de dos meses desde la publicación para declarar su crédito, y si no lo hace pierde la posibilidad de cobrar. En el caso de cómo recuperamos impagados en Francia para un exportador hortofrutícola se ve lo que cuesta llegar tarde.
Italia
En Italia, una alerta muy útil y poco conocida es el Registro informatico dei protesti. Lo gestionan las Cámaras de Comercio y recoge durante cinco años las letras de cambio y cheques protestados por falta de pago. La visura puede pedirse online a través de registroimprese.it, donde también se consultan los cambios societarios de la empresa. Un cliente italiano con protestos recientes no es necesariamente un moroso, pero sí un cliente que ya ha dejado de atender algún pago.
En los tres países, la dificultad añadida es práctica: idioma, cultura de pago y plazos legales distintos. Por eso trabajamos con gestores de cobros resolutivos esté donde esté el deudor, que conocen cada mercado y hablan su idioma. Más detalle en nuestra página de empresa de cobros internacional.
Cuando la alerta ya es un impago: gestión de cobros a éxito por vía extrajudicial
Si el semáforo está en rojo y hay facturas vencidas sin un compromiso firme de pago, la alerta ha cumplido su función: ha avisado. A partir de aquí, lo que marca la diferencia es la velocidad y el método de la reclamación.
En Grupo Intercobros siempre empezamos por la vía extrajudicial. Negociamos directamente con el deudor, acordamos calendarios de pago realistas y recuperamos la deuda preservando, siempre que es posible, la relación comercial de nuestro cliente. Es más rápida y más barata que el juzgado, y resuelve la mayoría de los impagos entre empresas. Explicamos por qué en vía extrajudicial frente a vía judicial.
Tres datos concretos sobre cómo trabajamos:
- Honorarios exclusivamente al éxito. Solo cobramos si recuperamos. No hay coste inicial ni cuotas. El porcentaje no depende de la antigüedad ni del importe de la deuda: lo valoramos caso por caso según el país del deudor (España, Portugal, Francia o Italia) y las características de tu cartera.
- Resultados medibles. En gestión extrajudicial B2B en España alcanzamos una tasa de recuperación del 72 %. Este dato se calcula sobre el número de expedientes cobrados, no sobre el importe, en carteras con una antigüedad de 30 a 360 días.
- Departamento jurídico propio. Si la vía amistosa se agota, el expediente pasa a reclamación judicial sin volver a empezar y sin que tengas que explicar el caso de nuevo.
Área Cliente y gestor de cuenta cliente asignado: la información sigue llegando
Una de las quejas más habituales de las empresas que han externalizado cobros en el pasado es la falta de visibilidad: entregan la deuda y dejan de saber qué pasa con ella. Nuestro modelo está pensado precisamente para lo contrario.
Desde el Área Cliente, accesible desde el ordenador o desde la app para iOS y Android, puedes consultar en cualquier momento:
- El estado de cada expediente.
- Las gestiones realizadas con el deudor.
- La documentación aportada.
- Los hitos relevantes de cada reclamación.
Es, en la práctica, la continuación de tu sistema de alertas: la información sigue llegando, ahora sobre la recuperación.
Además, cada cliente cuenta con un gestor de cuenta cliente asignado. Es tu interlocutor único y estable, siempre la misma persona, y conecta a tu empresa con el equipo de recobro. Complementa la información del Área Cliente con una comunicación directa y, en cuentas de gran volumen, coordina reuniones periódicas por Teams con tus equipos de administración y finanzas. Así, las alertas que detectas en tu cartera y las gestiones que hacemos sobre los expedientes hablan el mismo idioma.
Hablemos de tu cartera
Si al leer esta guía has pensado en uno o dos clientes concretos, probablemente tu sistema de alertas ya te está avisando. Te ofrecemos un análisis gratuito de tu cartera, sin compromiso. Te diremos qué clientes están en rojo, qué parte de tu saldo pendiente es morosidad real y qué es recuperable.
Contarás con un gestor de cuenta cliente asignado desde el primer día y trabajarás con honorarios al éxito: solo cobramos si tú cobras. Contacta con Grupo Intercobros y deja de enterarte de los impagos cuando ya es tarde.
Preguntas frecuentes sobre alertas de impagados
¿Qué son las alertas de impagados?
Son indicadores que anticipan que un cliente puede dejar de pagar. Proceden de tres fuentes: tus propios datos de cobro (retrasos crecientes, devoluciones de recibos, pagos parciales), los registros públicos (BORME, Registro Público Concursal, cuentas depositadas) y el entorno del cliente (su sector, sus proveedores, su plantilla).
¿Cuál es la alerta de impagados más fiable?
La tendencia de pago de cada cliente, medida en días de desviación sobre el vencimiento pactado. Es un dato propio, inmediato y difícil de maquillar. Un cliente que tarda cada mes unos días más en pagar está avisando antes que cualquier registro público.
¿Cada cuánto conviene revisar las alertas de impagados?
Como mínimo una vez al mes para toda la cartera, y de inmediato cuando entra una alerta nueva sobre un cliente concreto. Los clientes en nivel ámbar o rojo requieren seguimiento semanal.
¿Cómo sé si un cliente español está en concurso de acreedores?
Consultando el Registro Público Concursal, que es gratuito y está disponible en publicidadconcursal.es. Si tu cliente aparece, dispones de un mes desde la publicación de la declaración de concurso en el BOE para comunicar tu crédito a la administración concursal.
¿Cómo vigilo a un cliente de Portugal, Francia o Italia?
Cada país publica la información en registros distintos: el portal Citius en Portugal, el BODACC en Francia y el Registro informatico dei protesti y el Registro Imprese en Italia. Los plazos para reclamar tras una insolvencia son cortos, así que conviene vigilarlos de forma periódica o delegarlo en un equipo que conozca cada mercado.
¿Qué hago si salta una alerta y el cliente aún no me debe nada vencido?
No reclames, porque no hay deuda. Refuerza la vigilancia: no amplíes su límite de crédito, actualiza su informe comercial, sigue de cerca sus facturas pendientes y valora condicionar los nuevos pedidos. Si llega el vencimiento sin pago, actúa ese mismo día.
¿Cuánto cuesta externalizar un impago detectado por una alerta?
En Grupo Intercobros la gestión extrajudicial funciona con honorarios exclusivamente al éxito, sin coste inicial ni cuotas. El porcentaje se valora caso por caso según el país del deudor y las características de la cartera, y solo se aplica sobre lo que realmente se recupera.
Artículo escrito por Enrique Rodríguez, director de Grupo Intercobros, con más de veinte años de experiencia en recuperación de deudas entre empresas. Este contenido es informativo y no constituye asesoramiento jurídico individualizado.